Audit : contrôles de la comptabilité
Ce que contrôle la page Audit, comment lire une anomalie, et ce qui n'est pas couvert.
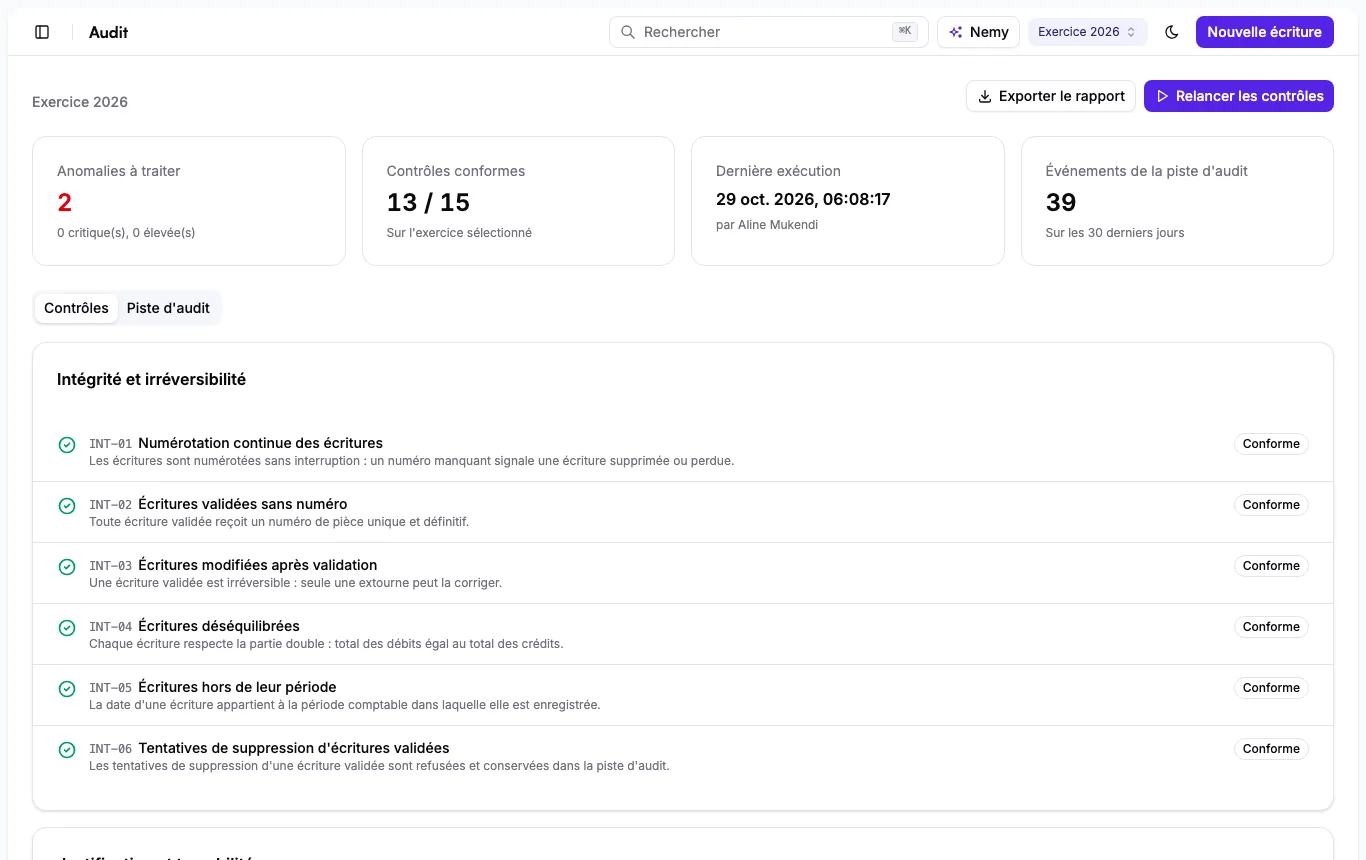
La page Audit lance 15 contrôles automatiques sur la tenue de vos comptes et liste ce qui semble anormal, avec des exemples pour retrouver chaque cas. Elle garde aussi une piste d'audit de ce qui a été fait, et par qui.
Ce que cet écran n'est pas
Ces contrôles vérifient des principes de tenue de comptabilité du référentiel OHADA / SYSCOHADA. Ils ne constituent ni un audit légal ni une opinion d'audit (normes ISA). Les seuils et la lecture de chaque anomalie doivent être validés par un expert-comptable.
Utiliser la page
- Choisissez l'exercice, puis Lancer les contrôles. Deux lancements doivent être espacés d'au moins 10 secondes.
- Ouvrez une anomalie pour voir les exemples (numéro de pièce, compte, date, montant).
- Traiter une anomalie : Prise en compte (avec une note) ou Résolue. Une anomalie corrigée dans la comptabilité se résout d'elle-même au lancement suivant, et se rouvre si le problème revient.
- Exporter le rapport pour le transmettre à votre expert-comptable.
- L'onglet Piste d'audit liste les créations, validations, extournes et tentatives de suppression, avec l'auteur et l'adresse IP.
Ce que le logiciel garantit déjà
- Une écriture validée ne peut être ni modifiée ni supprimée : seule une extourne la corrige, et toute tentative est consignée.
- Les numéros de pièce sont attribués à la validation, de façon continue et unique par journal et par exercice.
- Une écriture déséquilibrée est refusée : total des débits égal au total des crédits.
- Chaque création, modification, validation, extourne et tentative de suppression est ajoutée à la piste d'audit.
- On ne peut pas enregistrer dans un exercice ou une période clôturés.
Les contrôles
Intégrité et irréversibilité
- INT-01 · Numérotation continue des écritures (HIGH) : Les écritures sont numérotées sans interruption : un numéro manquant signale une écriture supprimée ou perdue.
- INT-02 · Écritures validées sans numéro (HIGH) : Toute écriture validée reçoit un numéro de pièce unique et définitif.
- INT-03 · Écritures modifiées après validation (CRITICAL) : Une écriture validée est irréversible : seule une extourne peut la corriger.
- INT-04 · Écritures déséquilibrées (CRITICAL) : Chaque écriture respecte la partie double : total des débits égal au total des crédits.
- INT-05 · Écritures hors de leur période (HIGH) : La date d'une écriture appartient à la période comptable dans laquelle elle est enregistrée.
- INT-06 · Tentatives de suppression d'écritures validées (MEDIUM) : Les tentatives de suppression d'une écriture validée sont refusées et conservées dans la piste d'audit.
Justification et traçabilité
- JUS-01 · Saisies manuelles sans pièce justificative (MEDIUM) : Toute écriture est appuyée par une pièce justificative, dont la référence figure sur l'écriture.
- JUS-02 · Écritures sans libellé (LOW) : Chaque écriture précise l'origine et le contenu de l'opération.
- JUS-03 · Écritures sans auteur identifié (MEDIUM) : On peut toujours retrouver qui a saisi et qui a validé une écriture.
- JUS-04 · Enregistrements tardifs (MEDIUM) : Les opérations sont enregistrées chronologiquement et sans retard anormal.
- JUS-05 · Brouillons anciens non validés (LOW) : Les brouillons ne restent pas en suspens : ils sont validés ou supprimés.
Cohérence des comptes
- COH-01 · Soldes anormaux (MEDIUM) : Un compte a normalement un solde du côté attendu : caisse débitrice, clients débiteurs, fournisseurs créditeurs.
- COH-02 · Doublons possibles (MEDIUM) : Une même opération n'est enregistrée qu'une fois.
- COH-03 · Équilibre de la balance et du bilan (CRITICAL) : La balance générale est équilibrée et le total de l'actif égale le total du passif.
Clôture
- CLO-01 · Exercice échu non clôturé (MEDIUM) : Un exercice terminé est clôturé dans un délai raisonnable, puis ses écritures ne bougent plus.
Seuils utilisés
- Enregistrement tardif : plus de 60 jours entre la date de l'écriture et sa validation.
- Brouillon ancien : non validé depuis plus de 30 jours.
- Exercice non clôturé : terminé depuis plus de 60 jours.
Ce sont des valeurs de départ, à confirmer avec votre expert-comptable.
Ce qui n'est pas couvert
- La piste d'audit n'est pas signée : une personne ayant un accès direct à la base de données pourrait la modifier. Les contrôles de numérotation et d'équilibre servent à le déceler.
- Les pièces justificatives elles-mêmes (factures, relevés) ne sont ni stockées ni vérifiées ici ; seule leur référence l'est.
- Pas de rapprochement bancaire, ni de contrôle de la TVA ou des déclarations fiscales.
- Aucune évaluation du contrôle interne, des stocks, des immobilisations ou des estimations, et aucun avis sur la sincérité des comptes.
Dernière mise à jour le 13 octobre 2026